
Myron Scholes Kimdir? Black-Scholes Modeli, Kariyeri ve Nobel Ödülü
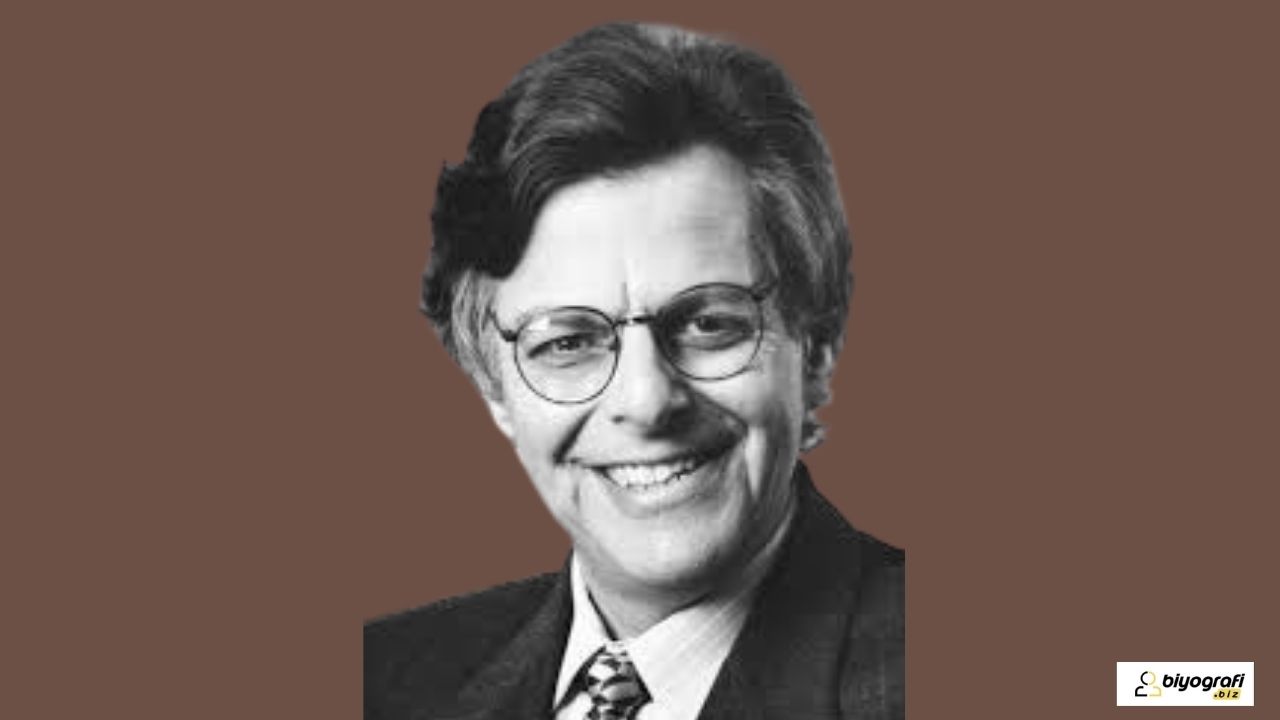
| Gerçek Adı: | Myron Samuel Scholes |
|---|---|
| Doğum Tarihi: | 1941 |
| Doğum Yeri: | Timmins, Ontario, Kanada |
| Burcu: | Oğlak |
| Eğitim Durumu: | McMaster Üniversitesi – Ekonomi / Chicago Üniversitesi – MBA ve Doktora |
Myron Scholes, Black-Scholes opsiyon fiyatlama modelini geliştiren ve 1997 Nobel Ekonomi Ödülü‘nü kazanan Kanadalı-Amerikalı ekonomisttir.
Myron Scholes Kimdir?
Myron Samuel Scholes, modern finans teorisinin gelişmesinde önemli rol oynayan ekonomist, akademisyen ve finans teorisyenidir. Özellikle Black-Scholes opsiyon fiyatlama modeli ile dünya çapında tanınmıştır.
Fischer Black ile birlikte geliştirdiği matematiksel yöntem, opsiyonların teorik değerinin hesaplanmasını mümkün hale getirmiş ve finans piyasalarında kullanılan türev ürünlerin fiyatlandırılmasında yeni bir dönem başlatmıştır.
Scholes’un çalışmaları yalnızca akademik ekonomi açısından değil, bankalar, yatırım fonları ve finans kuruluşları açısından da büyük önem taşımaktadır. Bugün opsiyon fiyatlama, risk yönetimi ve finansal mühendislik alanlarında kullanılan birçok yöntemin temelinde Black-Scholes yaklaşımının etkisi bulunmaktadır.
Bu çalışmalar nedeniyle Scholes, Robert C. Merton ile birlikte 1997 Nobel Ekonomi Ödülü’ne layık görülmüştür.
Myron Scholes’un Eğitim Hayatı
Myron Scholes, 7 Ocak 1941 tarihinde Kanada’nın Ontario eyaletindeki Timmins kentinde dünyaya geldi.
Genç yaşlarından itibaren matematik, ekonomi ve finans konularına ilgi gösteren Scholes, üniversite eğitimi için McMaster Üniversitesi‘ne girdi.
Burada ekonomi eğitimi alan Scholes, 1961 yılında lisans eğitimini tamamladı.
Üniversite yıllarında dönemin önemli iktisatçılarının çalışmalarını yakından takip etti. Özellikle Milton Friedman ve George Stigler gibi ekonomi dünyasının önde gelen isimlerinin görüşleri, onun akademik yaklaşımının şekillenmesinde etkili oldu.
McMaster Üniversitesi’nden mezun olduktan sonra eğitim hayatına Amerika Birleşik Devletleri’nde devam etmeye karar verdi.
Bu amaçla Chicago Üniversitesi‘ne girdi.
Chicago Üniversitesi, o yıllarda finans ve ekonomi alanındaki en güçlü akademik merkezlerden biriydi. Scholes burada Merton Miller ve Eugene Fama gibi daha sonra ekonomi literatüründe çok önemli yer edinecek akademisyenlerle çalışma fırsatı buldu.
1964 yılında MBA derecesini alan Scholes, akademik çalışmalarına devam ederek finans alanında doktora yaptı.
Chicago’daki eğitim yılları, onun finansal piyasaların matematiksel yöntemlerle analiz edilmesine duyduğu ilgiyi daha da artırdı.
Akademik Kariyerinin Başlangıcı
Myron Scholes’un akademik kariyerindeki önemli dönüm noktalarından biri, 1968 yılında Massachusetts Institute of Technology’ye (MIT) katılması oldu.
Scholes, MIT Sloan School of Management bünyesinde finans alanında çalışmalar yapmaya başladı.
MIT’deki akademik ortam, onun modern finans tarihinin en önemli çalışmalarından birini gerçekleştirmesine zemin hazırladı.
Burada finans ve matematik alanında çalışan Fischer Black ile tanışan Scholes, finans dünyasının uzun yıllardır çözmeye çalıştığı bir problem üzerine yoğunlaştı:
Bir opsiyonun gerçek değeri nasıl hesaplanabilirdi?
O dönemde yatırımcılar opsiyon fiyatlarını belirlerken büyük ölçüde piyasa deneyimine, tahminlere ve farklı yöntemlere başvuruyordu. Evrensel olarak kabul edilen matematiksel bir fiyatlama yöntemi bulunmuyordu.
Scholes ve Black bu problemi çözmek amacıyla birlikte çalışmaya başladı.
Black-Scholes Modeli Nasıl Ortaya Çıktı?
Fischer Black ve Myron Scholes’un üzerinde çalıştıkları temel fikir, bir opsiyon ile ona bağlı hisse senedinin belirli oranlarda bir araya getirilmesiyle riski büyük ölçüde dengeleyen bir portföy oluşturulabileceği düşüncesine dayanıyordu.
Bu yöntem sayesinde hisse senedi fiyatlarındaki hareketlerin oluşturduğu risk matematiksel olarak kontrol edilebiliyordu.
İkilinin geliştirdiği yaklaşım, bir opsiyonun teorik değerinin belirlenmesini mümkün hale getirdi.
Scholes ve Black araştırmalarını “The Pricing of Options and Corporate Liabilities” adlı bilimsel makalede topladı.
Ancak çalışma ilk aşamada akademik dünyada hemen kabul görmedi.
Makale çeşitli akademik dergilere gönderildi ve ilk başvurularında reddedildi. Buna rağmen Black ve Scholes çalışmalarını geliştirmeye devam etti.
Sonunda makale 1973 yılında Journal of Political Economy‘de yayımlandı.
Bu çalışma, kısa süre içerisinde finans teorisinin en önemli makalelerinden biri haline geldi.
Black-Scholes Formülü Nedir?
Black-Scholes formülü, belirli varsayımlar altında bir opsiyonun teorik fiyatının hesaplanmasını sağlayan matematiksel modeldir.
Bir Avrupa tipi alım opsiyonu için temel formül şu şekilde ifade edilir:
C = S · N(d₁) – X · e-rT · N(d₂)
Formülde kullanılan temel değişkenler şunlardır:
- C: Alım opsiyonunun teorik fiyatı
- S: Dayanak varlığın mevcut piyasa fiyatı
- X: Opsiyonun kullanım fiyatı
- r: Risksiz faiz oranı
- T: Opsiyonun vadesine kalan süre
- σ: Dayanak varlığın volatilitesi
- N(d₁) ve N(d₂): Normal dağılıma dayanan olasılık değerleri
Modelin finans dünyası açısından en önemli özelliklerinden biri, yatırımcılara bir opsiyonun fiyatını belirlerken kullanılabilecek standart ve matematiksel bir çerçeve sunmasıydı.
Black-Scholes modeli, modern opsiyon piyasalarının gelişmesindeki temel teorik çalışmalardan biri haline geldi.
Robert C. Merton’un Katkısı
Black ve Scholes’un çalışmalarının gelişmesinde Robert C. Merton da önemli rol oynadı.
Merton, benzer dönemde opsiyon fiyatlaması üzerinde çalışıyor ve Black ile Scholes’un geliştirdiği yaklaşımın matematiksel temelini genişletiyordu.
Modelin farklı finansal araçlara uygulanmasını geliştiren Merton, yöntemin modern finans teorisinde daha geniş bir kullanım alanına ulaşmasına katkı sağladı.
Bu nedenle model günümüzde sık sık Black-Scholes-Merton modeli olarak da adlandırılmaktadır.
Chicago Opsiyon Borsası ve Modelin Yaygınlaşması
Black-Scholes çalışmasının yayımlandığı 1973 yılı, aynı zamanda Amerikan finans piyasaları açısından önemli bir gelişmeye sahne oldu.
Chicago Board Options Exchange (CBOE) aynı yıl faaliyet göstermeye başladı.
Opsiyonların organize bir borsada işlem görmeye başlamasıyla birlikte yatırımcıların güvenilir fiyatlama yöntemlerine olan ihtiyacı hızla arttı.
Black-Scholes modeli tam da bu dönemde finans sektörünün kullanımına sunuldu.
Model, yatırımcıların ve finans kuruluşlarının opsiyon fiyatlarını karşılaştırmasını ve risklerini daha sistematik biçimde yönetmesini sağladı.
Zaman içinde Black-Scholes yaklaşımı yatırım bankaları, hedge fonlar ve finans kuruluşları tarafından yaygın biçimde kullanılmaya başladı.
Black-Scholes Modelinin Finans Dünyasına Katkısı
Myron Scholes’un çalışmalarının etkisi yalnızca opsiyon fiyatlamasıyla sınırlı değildir.
Model, modern finans dünyasında özellikle üç alanda büyük değişim yaratmıştır.
Risk yönetimi bunlardan biridir. Yatırımcılar, finansal ürünlerin fiyat hareketlerinden kaynaklanan riskleri daha sistematik biçimde ölçmeye ve yönetmeye başlamıştır.
İkinci önemli etki türev piyasalarının gelişmesidir. Opsiyonların daha standart ve anlaşılır biçimde fiyatlanabilmesi, türev ürün piyasalarının büyümesini desteklemiştir.
Üçüncü önemli alan ise finansal mühendisliktir. Black-Scholes modeli, daha karmaşık finansal ürünlerin tasarlanmasında kullanılan matematiksel finans yaklaşımının gelişmesini hızlandırmıştır.
Scholes’un çalışması, finansal riskin yalnızca sezgiyle değil matematiksel modellerle de analiz edilebileceğini gösteren en önemli çalışmalardan biri olmuştur.
Long-Term Capital Management Dönemi
Myron Scholes, akademik çalışmalarının yanında finans sektöründe de aktif görevler üstlendi.
1994 yılında Robert C. Merton ve David W. Mullins Jr. gibi isimlerle birlikte Long-Term Capital Management (LTCM) adlı hedge fonun kuruluşunda yer aldı.
LTCM, finansal piyasalardaki fiyat farklılıklarından yararlanmayı amaçlayan karmaşık arbitraj stratejileri kullanıyordu.
Fonun ilk yıllardaki başarısı büyük ilgi topladı. Ancak yüksek kaldıraç kullanımı LTCM’nin risk seviyesini önemli ölçüde artırmıştı.
1998 yılında küresel piyasalarda yaşanan dalgalanmalar fonun büyük zararlar yaşamasına neden oldu.
LTCM’nin çöküşü, finans tarihinde risk yönetiminin en çok tartışılan örneklerinden biri haline geldi.
Bu olay aynı zamanda matematiksel modellerin piyasadaki her olağanüstü gelişmeyi tahmin edemeyeceğini ve likidite, kaldıraç ve piyasa davranışlarının da risk yönetiminde dikkate alınması gerektiğini gösterdi.
Myron Scholes Nobel Ödülü’nü Neden Aldı?
Myron Scholes’un opsiyon fiyatlama alanında yaptığı çalışmalar, ekonomi ve finans teorisinde önemli bir dönüşüm yarattı.
Bu çalışmalar sonucunda Myron Scholes ve Robert C. Merton, 1997 Nobel Ekonomi Ödülü’ne layık görüldü.
Ödül, türev finansal araçların değerinin belirlenmesine yönelik geliştirdikleri yeni yöntem nedeniyle verildi.
Black-Scholes modelinin diğer kurucusu Fischer Black ise 1995 yılında hayatını kaybettiği için Nobel Ödülü’ne dahil edilemedi.
Nobel Ekonomi Ödülü, Black, Scholes ve Merton’un geliştirdiği yaklaşımın finans teorisi üzerindeki etkisinin uluslararası düzeyde kabul edilmesini sağladı.
Akademik Çalışmaları ve Bilimsel Mirası
Myron Scholes, Nobel Ödülü sonrasında da finans, risk yönetimi ve yatırım teorileri üzerine çalışmalar yapmaya devam etti.
Kariyerinin farklı dönemlerinde MIT, Chicago Üniversitesi ve Stanford Üniversitesi gibi önemli akademik kurumlarla bağlantılı olarak çalışmalar yürüttü.
Scholes’un araştırmaları özellikle opsiyon fiyatlama, risk yönetimi, yatırım stratejileri, finansal piyasalar ve türev ürünler üzerine yoğunlaştı.
Black-Scholes modelinin geliştirilmesinden onlarca yıl sonra bile model, finans eğitiminin temel konularından biri olmaya devam etmektedir.
Model günümüzde birçok gelişmiş yöntemle birlikte kullanılsa da finansal türevlerin teorik değerinin hesaplanmasında tarihi bir dönüm noktası olarak kabul edilmektedir.
Myron Scholes’un adı bugün Black-Scholes modeli, modern finans teorisi ve 1997 Nobel Ekonomi Ödülü ile birlikte anılmaktadır.


E-posta hesabınız yayımlanmayacaktır.Tüm alanların doldurulması gerekmektedir.