
Myron Scholes Kimdir?
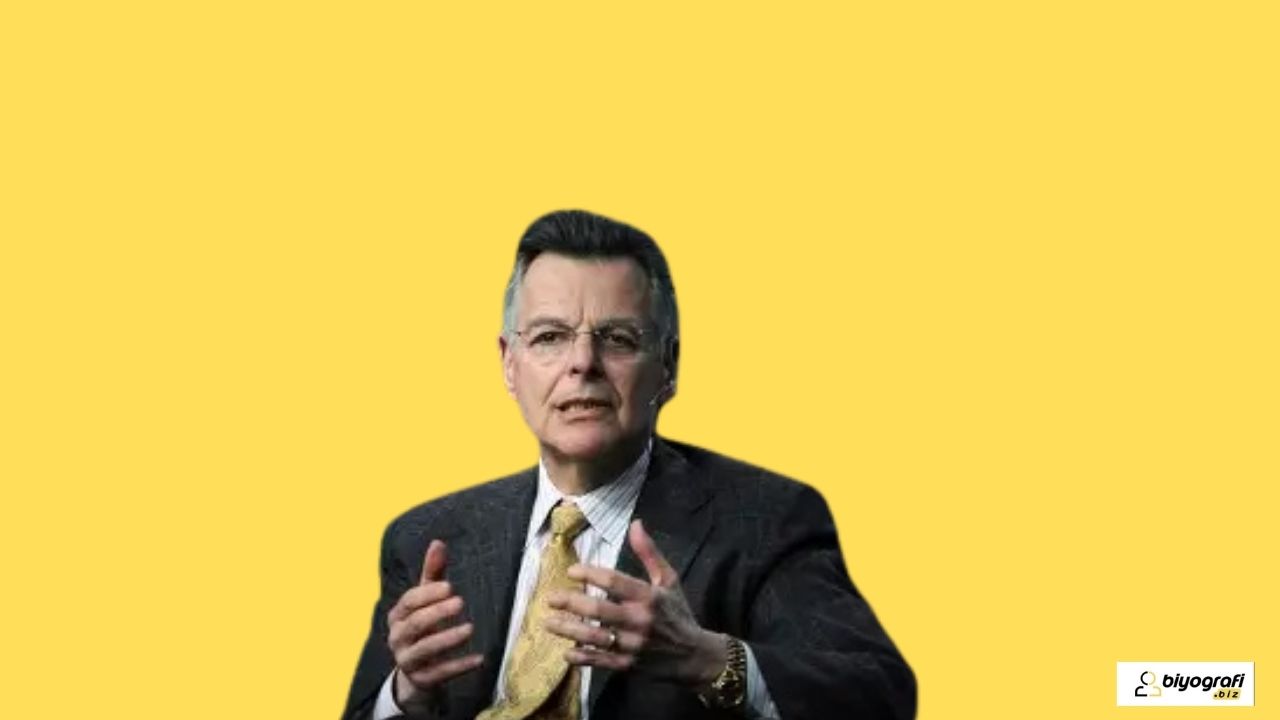
| Gerçek Adı: | Myron Samuel Scholes |
|---|---|
| Doğum Tarihi: | 1941 |
| Doğum Yeri: | Timmins, Ontario, Kanada |
| Eğitim Durumu: | McMaster Üniversitesi, University of Chicago |
Myron Scholes, Black-Scholes opsiyon fiyatlama modelinin geliştiricilerinden biri olan ve 1997 Nobel Ekonomi Ödülü’nü kazanan Kanadalı ekonomisttir.
Myron Scholes kimdir? Modern finans dünyasının en önemli isimlerinden biri olan Scholes, özellikle Black-Scholes modeli ile tanınır. Fischer Black ile geliştirdiği bu yöntem, opsiyonların değerinin matematiksel olarak hesaplanmasına yardımcı oldu ve modern finans teorisinin temel çalışmalarından biri haline geldi.
Myron Scholes’un Hayatı ve Eğitimi
Myron Samuel Scholes, 1941 yılında Kanada’nın Ontario eyaletindeki Timmins kentinde doğdu. Çocukluğunda ailesinin işlettiği mağazada ticaret hayatını yakından görme fırsatı buldu.
Üniversite eğitimini Kanada’daki McMaster Üniversitesi’nde tamamladı. Daha sonra ABD’ye giderek University of Chicago’da eğitimine devam etti. Burada 1964 yılında MBA, 1970 yılında ise doktora derecesini aldı.
Chicago yılları Scholes’un kariyerinde oldukça önemliydi. Finans alanında öne çıkan Eugene Fama ve Merton Miller gibi akademisyenlerin bulunduğu bir ortamda çalışma fırsatı buldu. Aynı zamanda bilgisayar kullanarak finansal verilerin analiz edilmesi konusunda deneyim kazandı.
Fischer Black ile Tanışması
Scholes daha sonra MIT Sloan School of Management bünyesinde akademik çalışmalarına devam etti. Burada kariyerinin en önemli isimlerinden biri olacak Fischer Black ile çalışmaya başladı.
İkilinin ilgilendiği temel sorulardan biri oldukça basitti: Bir opsiyonun gerçek değeri nasıl hesaplanabilir?
O dönemde opsiyonların fiyatını belirlemek bugünkü kadar sistematik değildi. Black ve Scholes ise bu sorunun matematiksel bir yöntemle çözülebileceğini düşünüyordu.
Yıllar süren çalışmalarının sonucunda hazırladıkları ünlü makale 1973 yılında yayımlandı.
Black-Scholes Modeli Nedir?
Black-Scholes modeli, belirli varsayımlar altında bir opsiyonun teorik değerini hesaplamak için geliştirilen matematiksel bir modeldir.
Basitçe anlatmak gerekirse; bir hisse senedinin mevcut fiyatı, opsiyonun kullanım fiyatı, vadesine kalan süre, faiz oranı ve fiyat hareketliliği gibi bilgiler kullanılarak opsiyon için teorik bir değer hesaplanır.
Modelin önemi yalnızca ortaya çıkan formülden ibaret değildi. Black ve Scholes’un çalışmaları, yatırım riskinin belirli işlemlerle nasıl dengelenebileceğini açıklayan önemli bir teorik çerçeve de sundu.
Daha sonra ekonomist Robert C. Merton da bu çalışmayı geliştirerek matematiksel temelinin genişletilmesine önemli katkıda bulundu. Bu nedenle yöntem bugün sıklıkla Black-Scholes-Merton modeli olarak da anılır.
1997 Nobel Ekonomi Ödülü
Black-Scholes modelinin finans dünyasındaki etkisi zaman içerisinde büyüdü. Opsiyonların ve diğer türev ürünlerin değerlenmesinde kullanılan yöntemler açısından önemli bir temel oluşturdu.
1997 yılında Myron Scholes ve Robert C. Merton, Nobel Ekonomi Ödülü’ne layık görüldü.
Modelin diğer önemli ismi Fischer Black ise 1995 yılında hayatını kaybettiği için ödülü alamadı. Nobel Ödülleri ölümden sonra verilmediğinden ödül Scholes ve Merton’a verildi.
LTCM Olayı
Myron Scholes’un kariyerinin dikkat çeken bir başka bölümü ise Long-Term Capital Management (LTCM) adlı yatırım fonunda yaşandı.
Scholes, Robert Merton’un da yer aldığı ekiple birlikte 1990’lı yıllarda bu fonda çalıştı. LTCM, gelişmiş matematiksel modeller kullanarak piyasalardaki küçük fiyat farklılıklarından kazanç sağlamayı amaçlıyordu.
Fon ilk yıllarında başarılı sonuçlar elde etti. Ancak 1998 Rusya finans krizi sırasında piyasalarda beklenmedik hareketler yaşandı ve LTCM büyük kayıplarla karşı karşıya kaldı.
Fonun yüksek miktarda borçlanarak işlem yapması sorunu daha da büyüttü. Sonunda büyük finans kuruluşlarının katıldığı bir müdahaleyle fonun kontrollü biçimde çözülmesi sağlandı. LTCM daha sonra tasfiye edildi.
Bu olay finans tarihinde, matematiksel modeller ne kadar gelişmiş olursa olsun piyasalardaki bütün riskleri öngörmenin mümkün olmadığını gösteren önemli örneklerden biri olarak anılmaya başladı.
Myron Scholes Neden Önemli?
Myron Scholes’un finans dünyasındaki önemi, yalnızca bir matematik formülü geliştirmesinden kaynaklanmıyor.
Black, Scholes ve daha sonra Merton’un çalışmaları sayesinde opsiyonların fiyatlanması ve risk yönetimi konusunda daha sistematik yöntemler geliştirildi.
Black-Scholes modeli bugün de finans eğitiminin ve modern opsiyon fiyatlama teorisinin temel konularından biri olarak kabul edilmektedir.
Scholes akademik kariyerini uzun yıllar Stanford Üniversitesi bünyesinde sürdürmüş ve finans, risk ve belirsizlik üzerine çalışmalarına devam etmiştir.


E-posta hesabınız yayımlanmayacaktır.Tüm alanların doldurulması gerekmektedir.